新聞中心
推薦產品
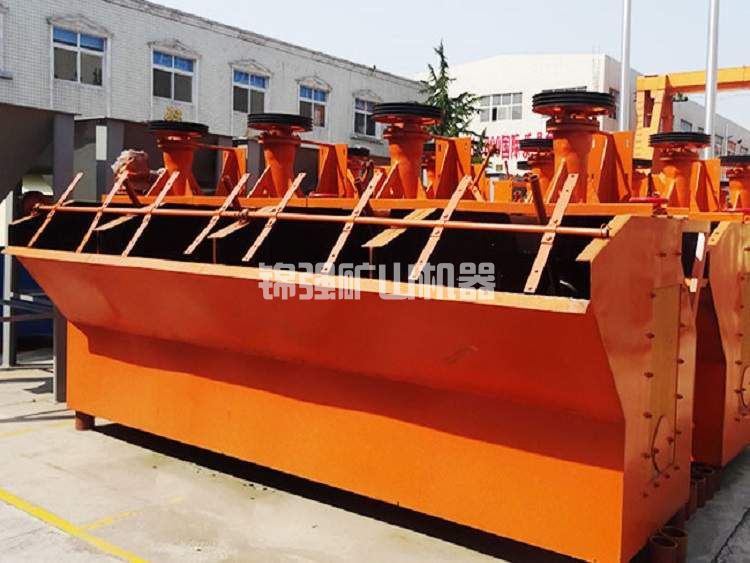
- 攪拌式浮選機
攪拌式浮選機工作原理攪拌式浮選機工作時,隨葉輪轉動,槽內礦漿從四面經槽底由葉輪下端吸氣至葉輪葉片之間......
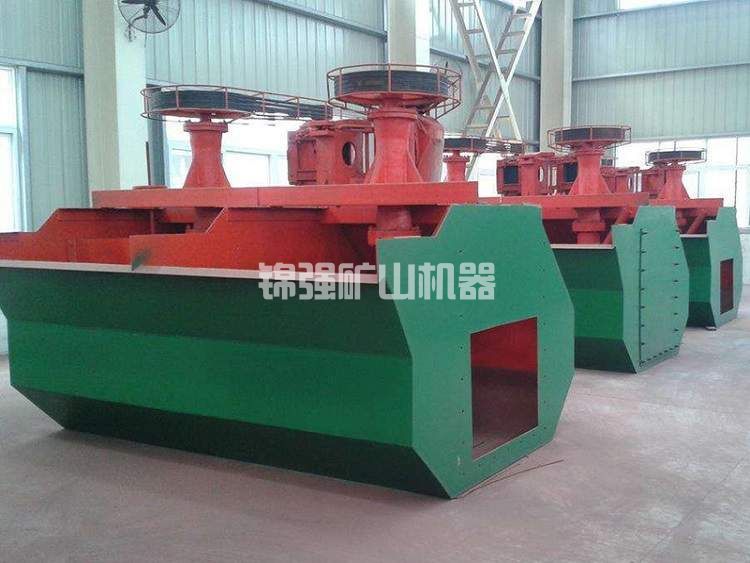
- BF浮選機
BF浮選機設備可普遍用以稀有金屬、輕金屬、和礦山企業物的選別,浮選藥劑槽合適于大、中小型浮選藥劑廠的......
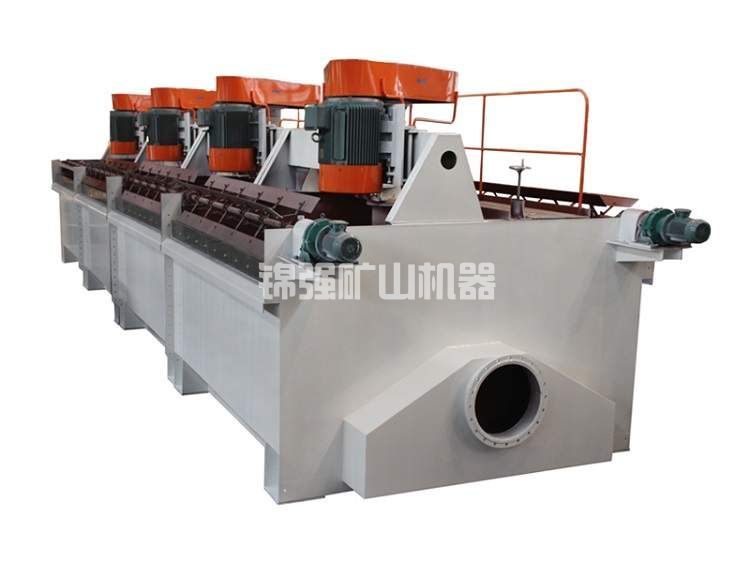
- XJM浮選機
XJM浮選機工作原理XJM浮選機屬機械攪拌自吸式式浮選機,關鍵用以篩分0.5毫米下列的煤末,與此同時......
工藝流程
低品位錫礦(0.3%-0.5%)選礦設備投資劃算嗎?
這是錫礦投資領域最常見、也最讓人糾結的問題。0.3%到0.5%的錫品位,在行業內屬于典型的低品位礦石——如果放在二三十年前,很多礦山會直接將其作為廢石排掉。但在錫價高企、高品位資源日漸枯竭的今天,低品位錫礦的開發利用已經從“能不能做”變成了“怎么做才劃算”。
回答這個問題,不能簡單地說“劃算”或“不劃算”。因為低品位項目的投資邏輯與高品位項目完全不同——品位低意味著收入的天花板被壓低了,但選礦成本并不會等比例降低。關鍵在于設備投資和運營成本必須控制在合理范圍內,讓每噸礦石的“產出價值”能夠覆蓋“投入成本”并有盈余。
本文從低品位錫礦的選礦特點、設備配置的經濟性邊界、不同品位的收益對比、以及實際運行中的成本控制要點等多個角度,幫你算清楚這筆賬。
一、先算一筆大賬:低品位礦的盈虧平衡點
要判斷0.3%-0.5%品位的錫礦設備投資是否劃算,首先要搞清楚:在這個品位區間,每噸礦石能產生多少價值,需要花多少成本。
以下按不同品位和回收率組合,計算噸礦的產值空間:
基礎參數:
錫金屬價格:20萬元/噸
錫精礦品位:40%
精礦實際銷售折扣:金屬價的80%
| 原礦品位 | 回收率 | 噸礦產精礦(kg) | 噸礦產值(元) | 噸礦產值(按80%折算) |
|---|---|---|---|---|
| 0.30% | 68% | 5.10 | 102 | 81.6 |
| 0.35% | 69% | 6.04 | 121 | 96.8 |
| 0.40% | 70% | 7.00 | 140 | 112.0 |
| 0.45% | 71% | 7.99 | 160 | 128.0 |
| 0.50% | 72% | 9.00 | 180 | 144.0 |
這張表揭示了一個關鍵信息:0.3%品位的噸礦產值約80元,0.5%品位約144元。 兩者相差近一倍,但設備投資和噸礦運營成本(約55-75元/噸,視規模而定)差異并不大。這就是低品位項目需要精打細算的根本原因——收入彈性極大,成本剛性較強。
盈虧平衡分析:
當噸礦產值接近或低于噸礦運營成本時,項目沒有投資價值。按當前成本水平:
如果噸礦運營成本能控制在60元/噸以下,0.3%品位項目仍可實現約20元/噸的毛利,有盈利空間。
如果噸礦運營成本超過70元/噸,0.3%品位項目基本不賺錢,0.5%品位項目仍有約70元/噸的毛利空間。
所以,低品位錫礦選礦設備投資是否劃算,核心取決于兩個因素:一是噸礦運營成本能否有效控制;二是生產規模能否攤薄單位成本。 這兩個因素都與設備選型密切相關。
二、低品位礦的選礦特點與設備策略
低品位錫礦石(尤其是脈錫礦)通常在選礦工藝上表現出以下特點:
錫石嵌布粒度往往較粗:低品位礦多為巖漿期后熱液型或接觸交代型礦床,錫石結晶粒度通常較粗,有利于重選回收
礦物組成相對簡單:低品位礦石中的脈石礦物以石英、長石等為主,含硫化礦較少,不需要復雜的浮選流程
單體解離度高:錫石與脈石之間的嵌布關系清晰,磨礦到一定程度后錫石容易單體解離
這些特點決定了低品位錫礦選礦的核心策略——流程盡量簡化,設備盡量經濟。不需要追求“高精尖”的配置,而是要用最簡短的流程把錫石“拿”出來。
低品位礦推薦的選礦流程:
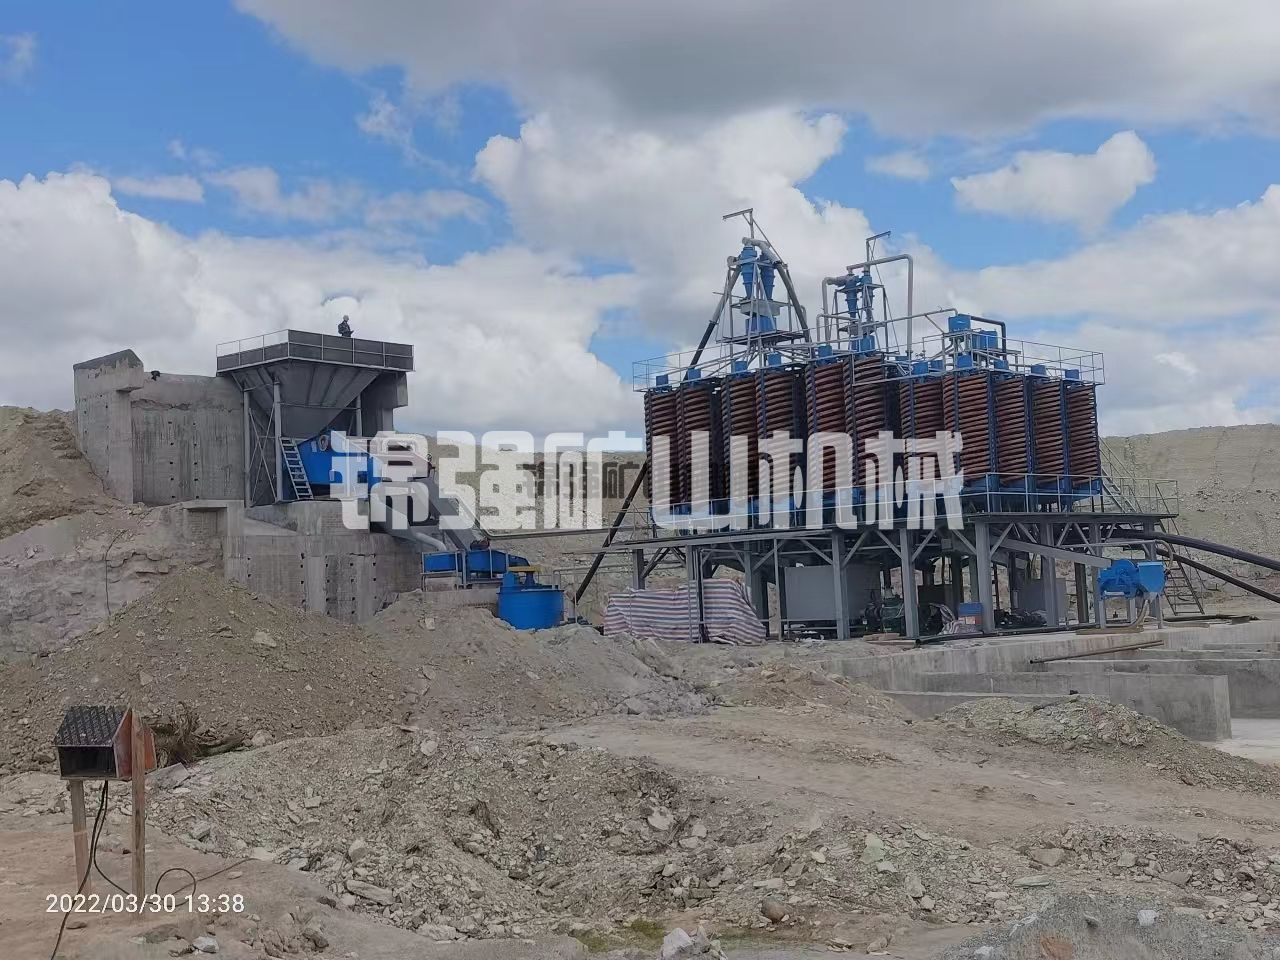
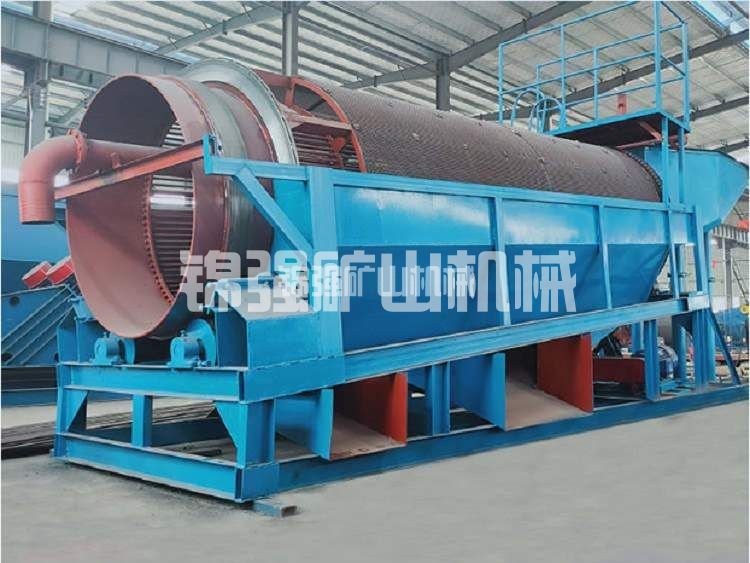
破碎 → 一段磨礦 → 分級 → 螺旋溜槽粗選(拋尾) → 搖床精選 → 產出精礦
這個流程的特點:
只設一段磨礦,不設二段再磨
粗選以螺旋溜槽為主,處理量大、成本低、無需動力
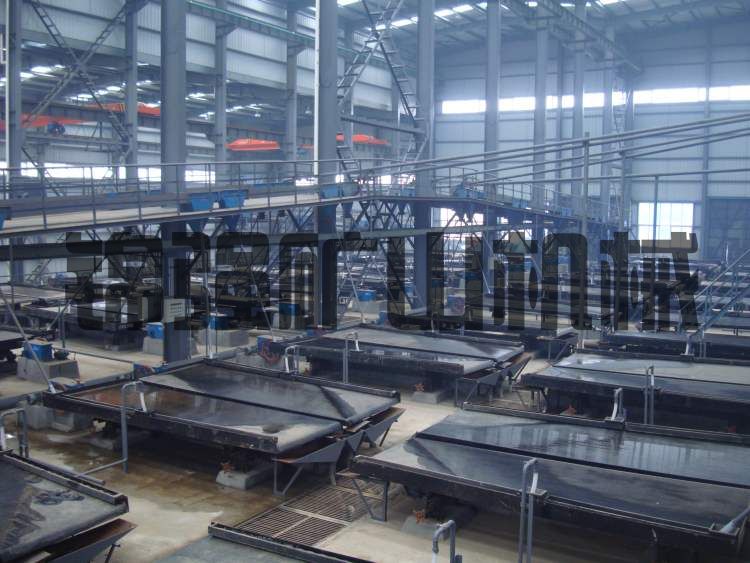
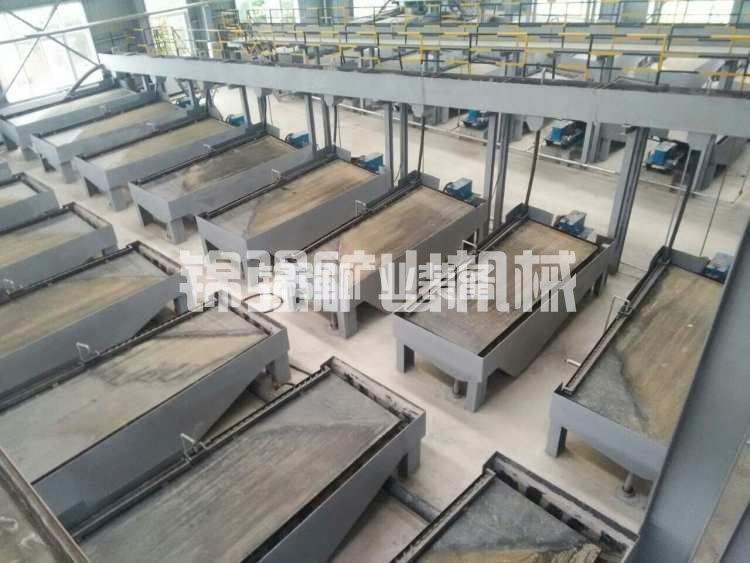
精選用搖床,分選精度高,精礦品位有保障
不設浮選系統(除非有可綜合回收的伴生元素)
細泥回收視情況而定,如果礦泥量不大可以暫緩
三、不同預算下的設備配置方案
針對0.3%-0.5%的低品位礦,以下按“最小可行配置”和“標準經濟配置”兩種方案,分別測算投資和收益:
方案一:最小可行配置(日處理50-80噸)
| 設備 | 規格 | 價格(萬元) | 備注 |
|---|---|---|---|
| 顎式破碎機 | PE-400×600 | 8 | 一段破碎 |
| 錘式破碎機 | PC-400×600 | 12 | 二段破碎(可用圓錐替代,價格略高) |
| 振動篩 | 2YK-1548 | 7 | 檢查篩分 |
| 球磨機 | MQG-1.5×3.0m | 24 | 一段磨礦 |
| 螺旋分級機 | FG-7 | 10 | 分級閉路 |
| 螺旋溜槽 | φ1200×720(4頭×3組) | 4 | 粗選拋尾 |
| 搖床 | 6-S(6臺) | 18 | 精選 |
| 渣漿泵及管道 | 配套 | 10 | 礦漿輸送 |
| 簡易電控 | 配電柜+電纜 | 6 | - |
| 設備小計 | 約99萬 | - | |
| 土建及安裝 | 簡易車間、基礎 | 35-50 | - |
| 項目總投資 | 約135-150萬 | - |
年收益測算(按日處理60噸,年工作300天):
年處理量:1.8萬噸
原礦品位:0.35%
回收率:68%
年產錫金屬:1.8萬×0.35%×68% = 42.8噸
年產值(實際折算):42.8×20萬×80% ≈ 685萬元
年運營成本(人工、電費、鋼球等):約130萬元
年毛利:約555萬元
投資回收期:約3個月
方案二:標準經濟配置(日處理100-150噸)
| 設備 | 規格 | 價格(萬元) | 備注 |
|---|---|---|---|
| 振動給料機 | GZG-90 | 4 | - |
| 顎式破碎機 | PE-500×750 | 14 | 一段破碎 |
| 圓錐破碎機 | PYB-1200 | 26 | 二段破碎(粒度更均勻) |
| 振動篩 | 2YK-1848 | 10 | - |
| 球磨機 | MQG-2.1×3.0m | 48 | 單臺大磨機 |
| 螺旋分級機 | FG-10 | 18 | - |
| 螺旋溜槽 | φ1200×720(6頭×6組) | 8 | - |
| 搖床 | 6-S(10臺) | 32 | - |
| 離心選礦機 | SLon-1600(1臺) | 8 | 細泥回收 |
| 渣漿泵及管道 | 配套 | 15 | - |
| 自動化儀表 | 濃度計、流量計 | 10 | - |
| 電控系統 | PLC+配電柜 | 15 | - |
| 設備小計 | 約208萬 | - | |
| 土建及安裝 | 標準車間、基礎 | 60-80 | - |
| 項目總投資 | 約270-290萬 | - |
年收益測算(按日處理120噸,年工作300天):
年處理量:3.6萬噸
原礦品位:0.40%
回收率:70%
年產錫金屬:3.6萬×0.40%×70% = 100.8噸
年產值(實際折算):100.8×20萬×80% ≈ 1613萬元
年運營成本(人工、電費、鋼球等):約250萬元
年毛利:約1363萬元
投資回收期:約2.5個月
從以上兩個方案可以看出,只要礦石供應穩定,低品位錫礦項目的投資回收期都在3個月左右。從投資回報角度看,低品位錫礦選礦設備投資是劃算的——關鍵在于規模要上去,成本要下來。
四、低品位項目運營成本控制要點
低品位礦的運營成本控制比高品位礦更需要精打細算。以下環節是成本控制的重點:
1. 電費(約占運營成本25%-30%)
低品位礦的噸礦電費在20-28元之間。降低電費的主要手段:
選用高效節能電機(YE4級以上),雖然采購價高10%-15%,但投產后1-2年可通過節電收回
合理利用低谷電價,磨礦作業盡量安排在夜間進行
保持破碎粒度穩定,避免磨機“吃粗糧”增加能耗
2. 鋼球消耗(約占運營成本8%-12%)
低品位礦的磨礦成本占比相對較小,但仍有優化空間:
根據礦石硬度選擇合適規格的鋼球(推薦Φ80-Φ100),并定期補球
控制磨礦濃度在75%-80%之間,過高或過低都會增加鋼球消耗
使用高鉻鋼球比普通鍛打球單價高,但單耗低,綜合成本更優
3. 人工成本(約占運營成本20%-25%)
低品位項目的利潤空間有限,人工成本控制尤為重要:
100噸/日規模的三班配置建議每班4-5人,總人數控制在15-18人
一人多崗,如破碎和磨礦崗位可合并管理
自動化投入雖增加初期投資,但可減少2-4名操作工,按人均5.5萬/年計算,1-2年即可收回自動化投資
4. 尾礦處理(約占運營成本8%-12%)
尾礦輸送和堆存的成本容易被低估:
盡可能利用自然高差實現尾礦自流,減少泵送環節
尾礦水回用率應達到80%以上,減少新水取用費用
如果尾礦庫距離選廠較遠,輸送管道投資和電費會顯著增加,選址時應優先考慮就近排放
五、低品位礦的“經濟品位下限”在哪里
很多投資者關心:0.3%是不是最低可采品位?這需要結合具體條件來判斷。
以當前錫價(20萬元/噸)為基準,按噸礦運營成本60元、年處理3萬噸規模計算,0.25%品位、回收率65%的低品位礦,噸礦產值約52元,低于運營成本,基本不盈利。
但如果滿足以下條件,經濟品位下限可以進一步降低:
砂錫礦或尾礦:無需破碎磨礦,噸礦運營成本可降至30-40元/噸,0.20%-0.25%品位仍有盈利空間
大規模處理(年處理10萬噸以上) :噸礦運營成本可攤薄至45-55元/噸,0.25%-0.30%品位仍可實現盈利
伴生元素有回收價值:如果礦石中同時含有可回收的鈦、鋯、稀土等,綜合收益可覆蓋錫的選礦成本
綜合來看,在當前市場條件下:
0.30%-0.50%品位的脈錫礦,只要規模在日處理100噸以上,是明確可行的
0.25%-0.30%品位的脈錫礦,需要規模較大(日處理200噸以上)且成本控制到位
低于0.25%的脈錫礦,除非是無需磨礦的砂錫礦或尾礦,否則經濟性較差
六、低品位與高品位項目的投資效率對比
為了更直觀地回答“低品位礦設備投資是否劃算”,以下將0.40%品位和0.80%品位的項目進行對比:
| 對比維度 | 低品位項目(0.40%) | 中高品位項目(0.80%) |
|---|---|---|
| 日處理量 | 120噸 | 120噸 |
| 設備投資(含配套) | 280萬 | 320萬(需增加浮選或細泥回收) |
| 年處理量 | 3.6萬噸 | 3.6萬噸 |
| 回收率 | 70% | 74% |
| 年產錫金屬 | 100.8噸 | 213.1噸 |
| 年產值(實際折算) | 1613萬 | 3410萬 |
| 年運營成本 | 250萬 | 290萬 |
| 年毛利 | 1363萬 | 3120萬 |
| 投資回收期 | 約2.5個月 | 約1.2個月 |
從回收期來看,高品位項目顯然更誘人。但關鍵是:不是每個投資者都能拿到高品位礦山。 在只能獲取低品位礦石的情況下,280萬投資、2.5個月回本的效率,已經遠高于大多數行業的投資回報水平。
低品位項目的真正優勢在于資源量充足。 低品位礦石往往儲量更大,礦山服務年限更長。雖然單噸利潤薄,但“薄利多銷”的商業模式在礦業中同樣成立。一個0.35%品位的礦山如果儲量達到500萬噸,按年處理10萬噸計算,可開采50年——這種長期穩定的現金流,是許多高品位但儲量小、開采年限短的礦山無法比擬的。
七、常見決策誤區
誤區一:“低品位礦應該用最便宜的設備。”
恰恰相反。低品位礦更需要穩定可靠的設備——停機一天損失的收入雖然比高品位礦少,但利潤空間薄意味著任何額外支出都可能把項目拖入虧損。在中大型磨機、耐磨管道等關鍵環節選用品質更好的設備,反而能降低綜合成本。
誤區二:“回收率低一點沒關系,反正品位低。”
低品位項目的盈利對回收率非常敏感。品位0.35%、回收率68%時的噸礦產值約81元;如果回收率降至60%,噸礦產值降至約72元,差了近10元。按年處理3萬噸計算,回收率下降8個百分點,年收入減少約30萬元——這對于低品位項目的盈利能力影響顯著。
誤區三:“低品位礦不需要細泥回收系統。”
低品位礦石中往往含有相當比例的細粒錫石(-200目),如果這部分錫石隨尾礦流失,總回收率會明顯下降。在預算允許的情況下,配置一臺離心選礦機專門回收細泥中的錫石,投資約6-10萬元,通常能在6個月內通過回收率提升收回成本。
八、什么時候低品位礦設備投資“不劃算”
盡管大多數情況下低品位錫礦項目可以盈利,但以下三種情況需要特別謹慎:
1. 礦石可選性差
如果錫石嵌布粒度極細(<0.05mm),需要磨至-325目才能解離,磨礦成本和細泥流失率會大幅上升。這類礦石即便品位在0.4%以上,盈利難度也很大。建議先做選礦試驗,確認可選的磨礦細度和可達到的回收率。
2. 礦石供應不穩定
低品位項目的“規模效應”比高品位項目更重要。如果年處理量低于1.5萬噸,設備投資和運營成本的攤薄效果不足,0.3%-0.4%品位的項目可能難以盈利。確保有穩定的采礦能力或礦石采購渠道是前提。
3. 基建和運輸條件差
如果礦區遠離電力主干線(需自建高壓線路)、沒有水源、需要修建數公里進場道路,這些額外的基建投入可能讓低品位項目的總投資翻倍,回收期顯著延長。這類項目建議先改善基礎設施條件再做設備投資。
九、給投資者的建議
如果你正在評估一個0.3%-0.5%品位的錫礦項目,建議按照以下順序做決策:
第一步:做選礦試驗。 花2-3萬元做一個完整的可選性試驗,確定可達到的回收率、最優磨礦細度和流程結構。這是評估項目經濟性的最可靠依據,不能省略。
第二步:算清楚“噸礦產值 - 噸礦成本”。 用試驗數據計算噸礦產值,再對標同類項目的運營成本(可參考本文的數據),確認每噸礦石的毛利空間是否為正。建議毛利不低于20元/噸才具備投資價值。
第三步:確定合理規模。 在礦石儲量允許的前提下,盡量選擇日處理100噸以上的配置方案。規模越大,噸礦運營成本越低,低品位項目的經濟性越好。
第四步:選擇匹配的設備方案。 按“流程簡化、設備經濟、可靠穩定”的原則配置設備,不追求過度復雜的工藝。將資金集中在球磨機、搖床等核心設備上,輔助系統可適當從簡。
總結
0.3%-0.5%的低品位錫礦選礦設備投資,在當前錫價水平下是劃算的,前提是項目具備一定的規模(日處理100噸以上)和穩定的礦石供應。
從投資回報數據來看,日處理120噸、0.40%品位的標準配置項目,總投資約280萬元,年毛利約1360萬元,投資回收期約2.5個月——這個回報率在整個礦業投資領域都屬于優秀水平。
低品位錫礦的投資邏輯與高品位不同:不是賺取單噸的高額利潤,而是通過規模化處理、精細化成本控制,在較薄的利潤率下實現可觀的總量收益。 設備投資決策的核心,不是追求“最高配置”,而是找到“恰到好處”的成本與效率平衡點。
如果你手里的礦石品位正好落在這個區間,不要輕易放棄——也許這正是被你忽略的一筆財富。關鍵在于用科學的試驗數據指導決策,用合理的設備配置控制成本,用穩定的運營管理兌現收益。